
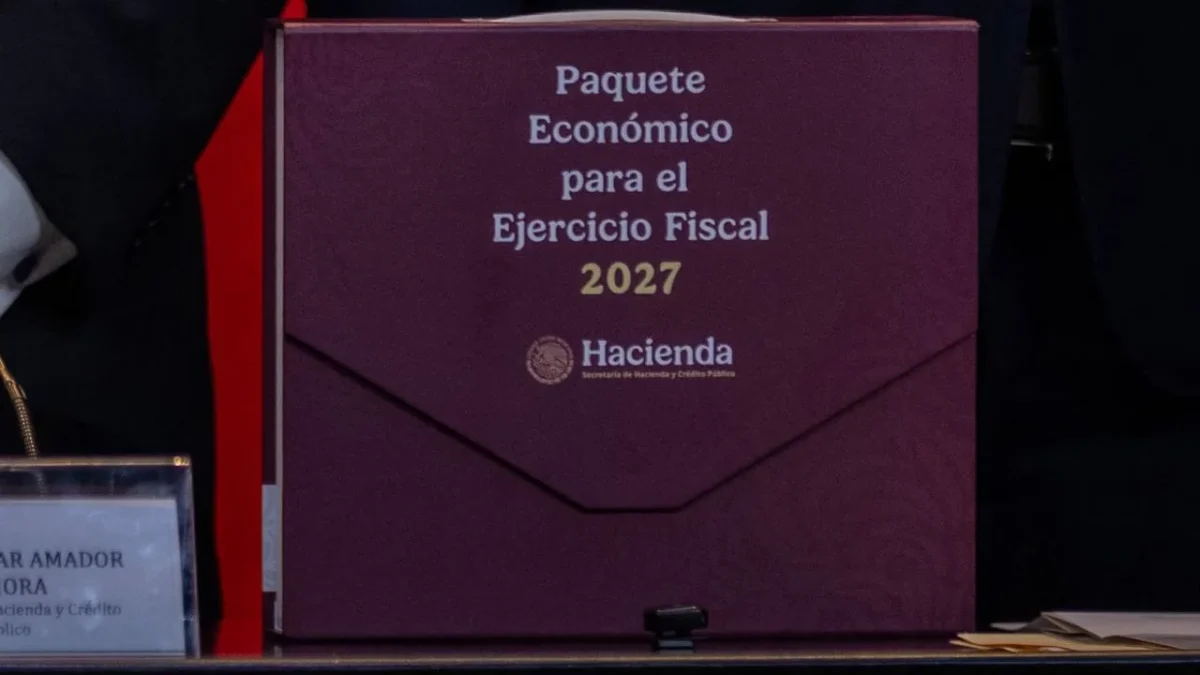
La Secretaría de Hacienda y Crédito Público (SHCP) propuso reducir a la mitad la tasa de ISR aplicable al retorno de recursos mantenidos en el extranjero, al plantear un gravamen de 7.5% para 2027, frente al 15% establecido durante este año.
La Iniciativa de Ley de Ingresos de la Federación (LIF) 2027 establece que podrán acogerse al beneficio las personas físicas y morales con recursos de procedencia lícita que se hubieran mantenido fuera del país hasta el 8 de septiembre de 2026.
 Suscríbete a nuestro canal
Para acceder al estímulo, el dinero deberá retornar o ingresar a México a más tardar el 31 de diciembre de 2027 y mantenerse invertido en territorio nacional durante al menos tres años.
También te puede interesar: Entregan Paquete Económico 2027, Gobierno prioriza gasto educativo y en salud
Propuesta de la Secretaría de Hacienda implica reducirla en 50%
La tasa de 7.5% se aplicará, sin deducción alguna, sobre el monto total de los recursos retornados. Durante 2026, el esquema aprobado por el Congreso estableció una tasa de 15%, por lo que la propuesta de la Secretaría de Hacienda implica reducirla en 50%.
El beneficio busca canalizar esos capitales hacia actividades productivas. La iniciativa permite destinarlos a proyectos del Plan México y Polos de Desarrollo, adquisición de activos fijos, terrenos y construcciones, investigación, innovación y desarrollo tecnológico, así como bonos de deuda gubernamental.
También podrán invertirse en producción alimentaria, carreteras, agua, trenes, puertos y aeropuertos, escuelas, hospitales, construcción de nuevas viviendas, fabricación de bienes de consumo que generen nuevos empleos y producción nacional farmacéutica y de equipo médico.
Los recursos también podrán destinarse al pago de pasivos a favor de la Federación, contribuciones o aprovechamientos pendientes al cierre de 2026 y sueldos y salarios derivados de un servicio personal subordinado en territorio nacional, bajo las condiciones previstas en la iniciativa.
La propuesta establece además una retención de 10% de ISR cuando las personas morales en las que se inviertan esos recursos distribuyan dividendos o realicen reembolsos de capital durante el periodo obligatorio de permanencia, cuando éstos deriven del dinero retornado.
También te puede interesar: Sheinbaum se reunirá con Howard Lutnick, secretario de Comercio de EU
Quedarán fuera del beneficio, entre otros, los contribuyentes vinculados con determinados delitos fiscales, quienes aparezcan en los listados previstos en los artículos 69-B y 69-B Bis del Código Fiscal de la Federación, quienes hayan recibido una resolución por emisión de comprobantes fiscales falsos y los recursos provenientes de actividades ilícitas.
Tampoco podrán acogerse al esquema los recursos provenientes de jurisdicciones incluidas por el Grupo de Acción Financiera Internacional en sus listas de países de alto riesgo o sujetos a mayor monitoreo.